Блокировка карты по 115-ФЗ и 161-ФЗ при P2P: за что блокируют и что делать
Вы продали USDT на P2P, деньги пришли на карту, а на следующий день приложение банка выдаёт: «Операции ограничены». Или ещё хуже — карты заблокированы сразу в нескольких банках, а в сообщении упоминается «база Банка России». Это знакомая история для многих P2P-трейдеров: в 2025–2026 годах банки и ЦБ всерьёз взялись за дропов, и под раздачу всё чаще попадают обычные продавцы криптовалюты.
Разберём, чем блокировка по 115-ФЗ отличается от блокировки по 161-ФЗ, за что банк считает P2P подозрительным, как снять ограничения и как торговать криптовалютой, не рискуя картой.
Почему банки блокируют карты P2P-трейдеров
На P2P вы продаёте криптовалюту незнакомцу, а рубли получаете напрямую на свою карту. Банк не видит сделку на бирже — он видит только поток переводов от разных людей. Именно так выглядит и работа дропов, через чьи карты мошенники выводят украденные деньги.
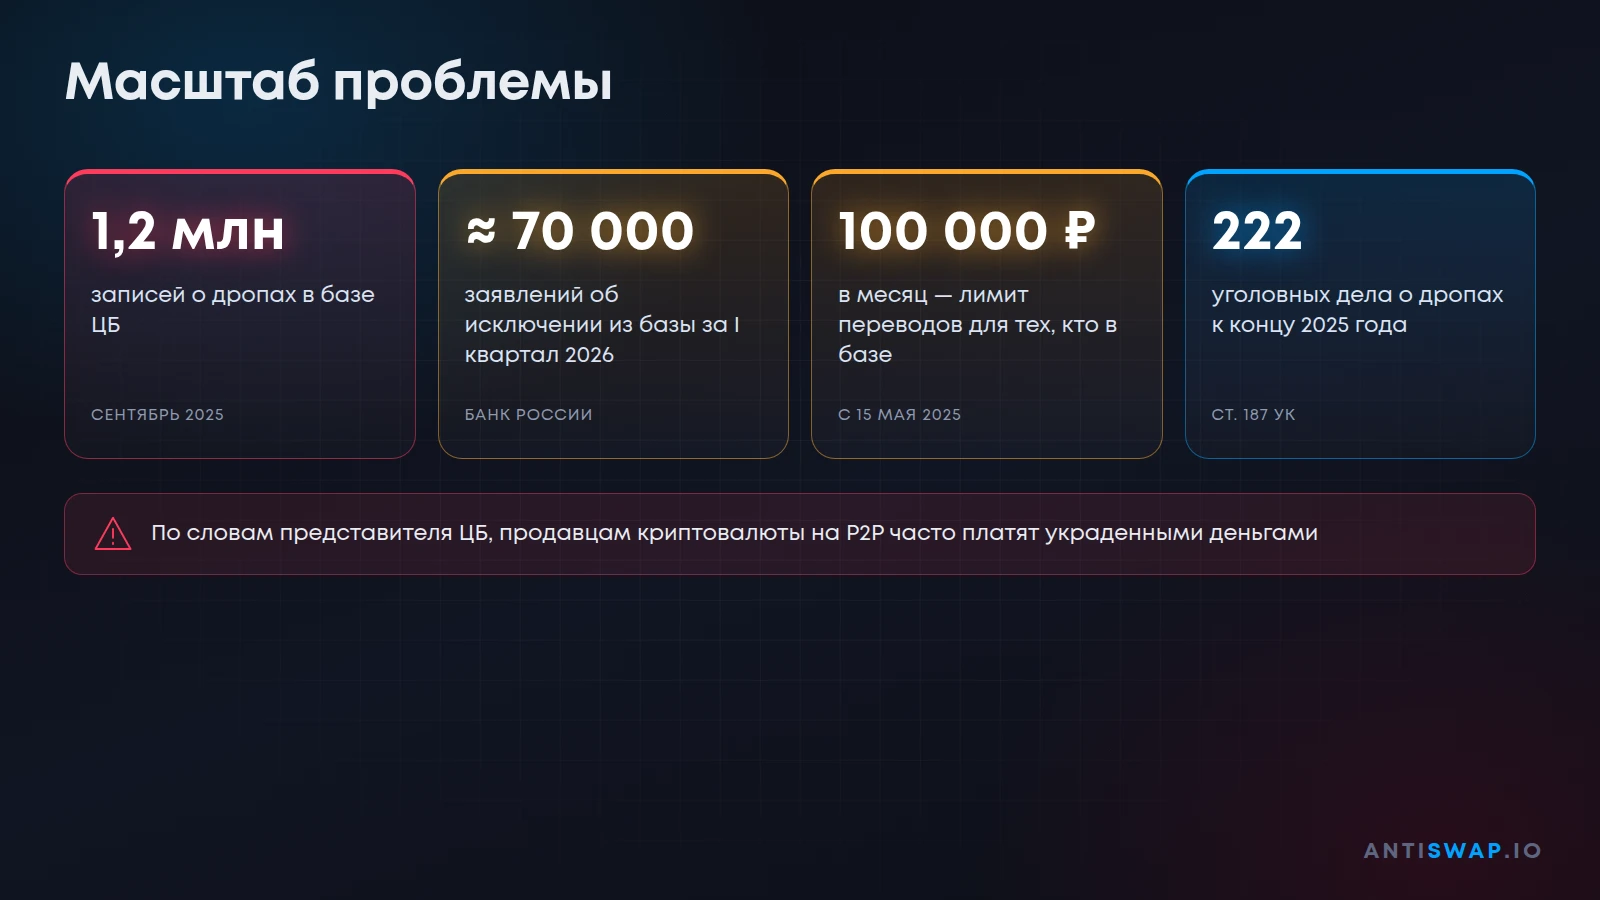
Проблема в том, что покупатель на P2P может заплатить вам деньгами, украденными у кого-то другого. По словам директора департамента информационной безопасности ЦБ Вадима Уварова, продавцы криптовалюты часто получают оплату украденными деньгами. Самая известная схема — «треугольник», которую мы подробно разобрали в статье «Обменник и P2P: что безопаснее для покупки и продажи USDT».
115-ФЗ и 161-ФЗ: в чём разница
115-ФЗ — закон о противодействии отмыванию денег
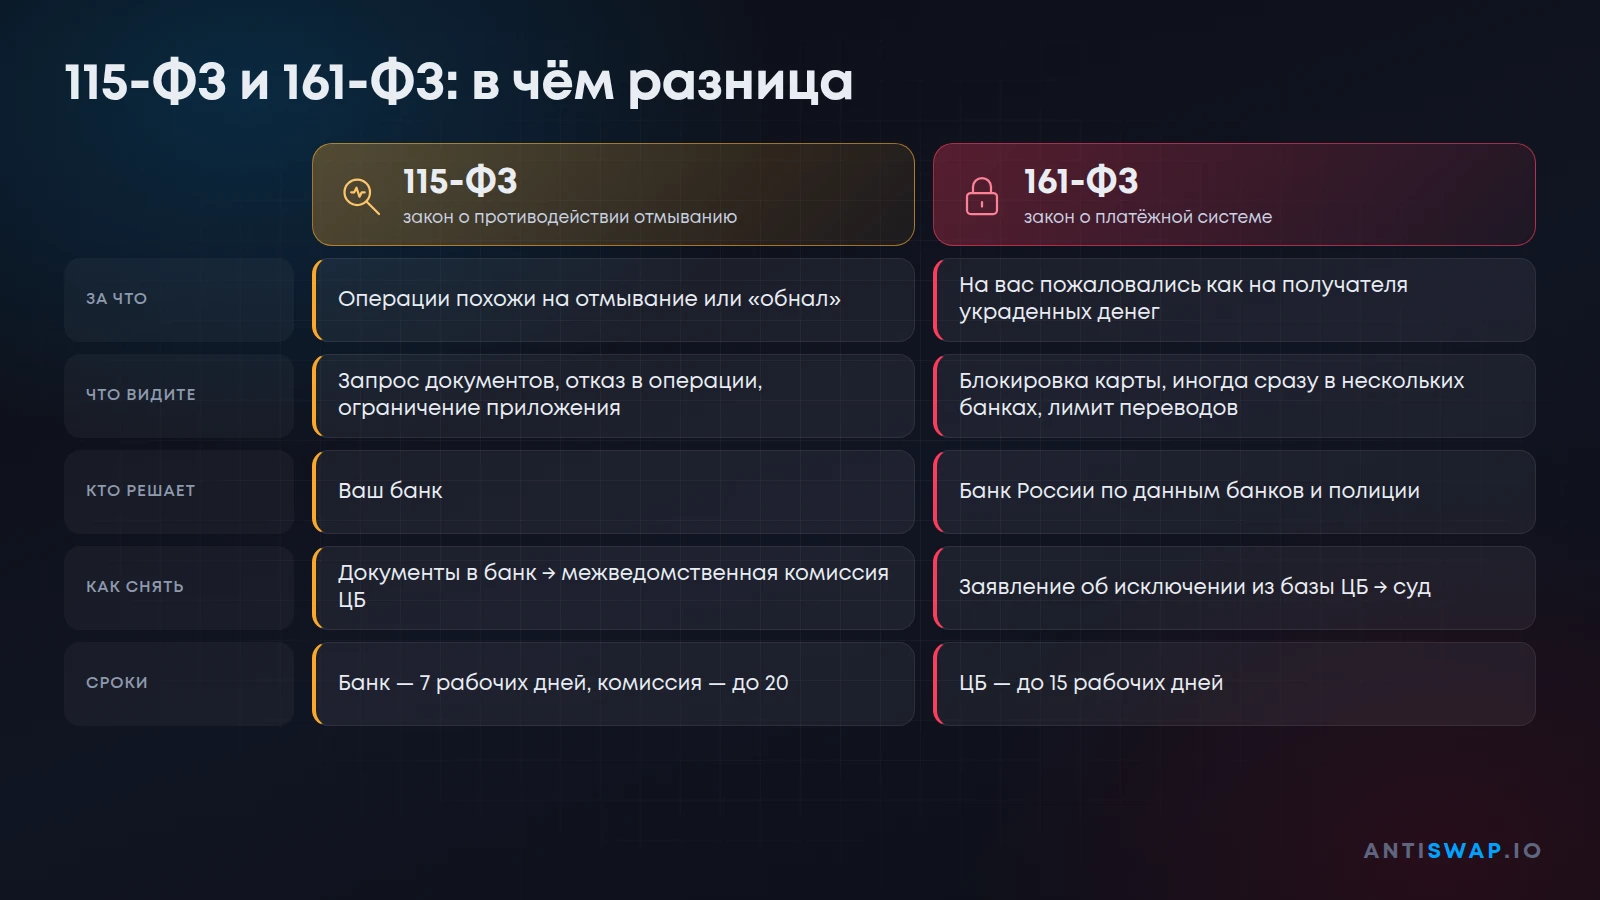
По этому закону банк сам оценивает ваши операции. Если они похожи на отмывание или «обнал», банк вправе отказать в проведении операции, запросить документы, ограничить доступ к приложению и в итоге расторгнуть договор. Решение принимает ваш банк, и снимать ограничения нужно тоже с ним.
161-ФЗ — закон о национальной платёжной системе
Этот закон про переводы без согласия клиента, то есть про мошенничество. Банк России ведёт базу случаев таких переводов, которую неофициально называют «базой дропов». Если на вас пожаловались как на получателя украденных денег, вы можете попасть в эту базу. Последствия прописаны в статье 9 закона:
- если сведения в базе только от банков, банк вправе заблокировать карту и онлайн-банк или ограничить переводы суммой не больше 100 000 ₽ в месяц;
- если есть данные полиции, банк обязан заблокировать карту и онлайн-банк;
- банк должен сразу уведомить клиента и объяснить, как подать заявление об исключении из базы.
Лимит в 100 000 ₽ действует с 15 мая 2025 года и не касается оплаты ЖКХ, покупок в магазинах и на маркетплейсах. Кроме того, с 25 июля 2024 года банки приостанавливают на два дня переводы получателям из этой базы.
Как понять, по какому закону вас заблокировали
- Скорее всего, 115-ФЗ, если банк прислал запрос документов «в рамках 115-ФЗ», отказал в конкретной операции или урезал функции приложения, но карты в других банках работают.
- Скорее всего, 161-ФЗ, если в уведомлении упоминается «операция без согласия клиента» или «база Банка России», карты заблокированы сразу в нескольких банках или появился лимит на переводы.
Бывает и то и другое одновременно. Например, «Коммерсантъ» описывал историю продавца USDT на Bybit: она получила 100 000 ₽ от третьего лица, отказалась вернуть их, и карты заблокировали сразу пять банков. Доступ вернули только после того, как она вернула деньги отправителю.
За что банк считает P2P подозрительным
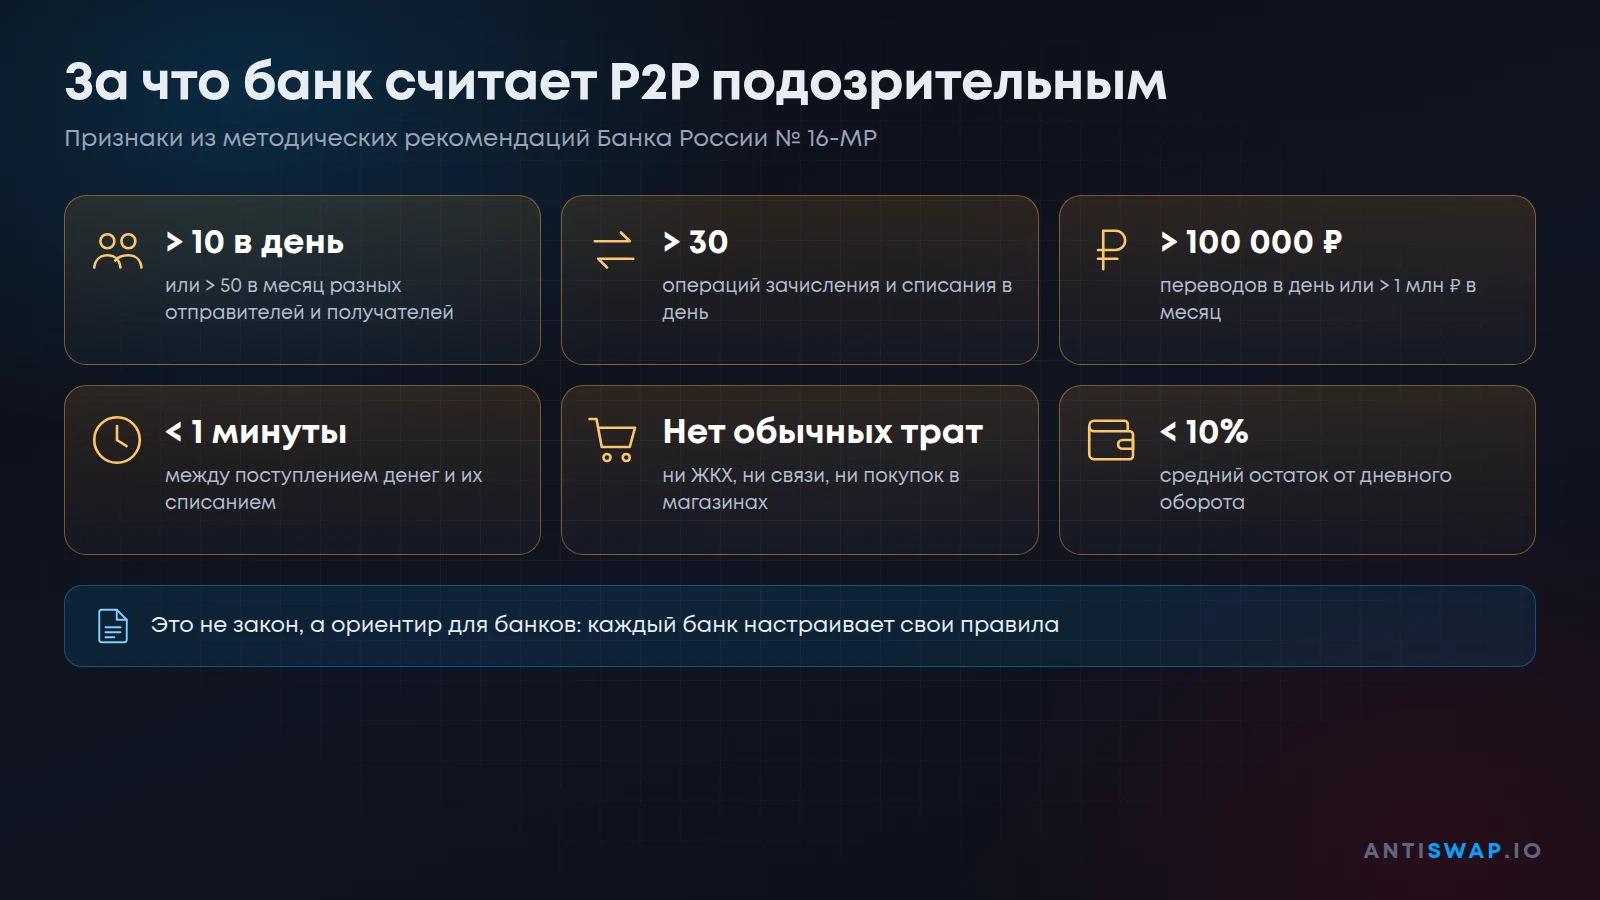
Ещё в 2021 году Банк России выпустил методические рекомендации № 16-МР, в которых перечислил признаки карт, используемых для подозрительных операций. Среди них, по данным Право.ру:
- больше 10 разных контрагентов-физлиц в день или больше 50 в месяц;
- больше 30 операций зачисления и списания в день;
- переводы между физлицами больше 100 000 ₽ в день или больше 1 млн ₽ в месяц;
- меньше минуты между поступлением денег и их списанием;
- все зачисления и списания проходят в течение 12 часов;
- нет обычных трат: оплаты ЖКХ, связи, покупок;
- средний остаток на счёте меньше 10% от среднего дневного оборота;
- одни и те же данные устройства используют разные люди.
Типичный активный P2P-трейдер подходит под несколько признаков сразу. Это рекомендации, а не закон: каждый банк настраивает свои правила и может реагировать строже. А с 1 января 2026 года действует ещё и обновлённый перечень признаков мошеннических операций, по которому банки проверяют переводы.
Как снять блокировку по 115-ФЗ
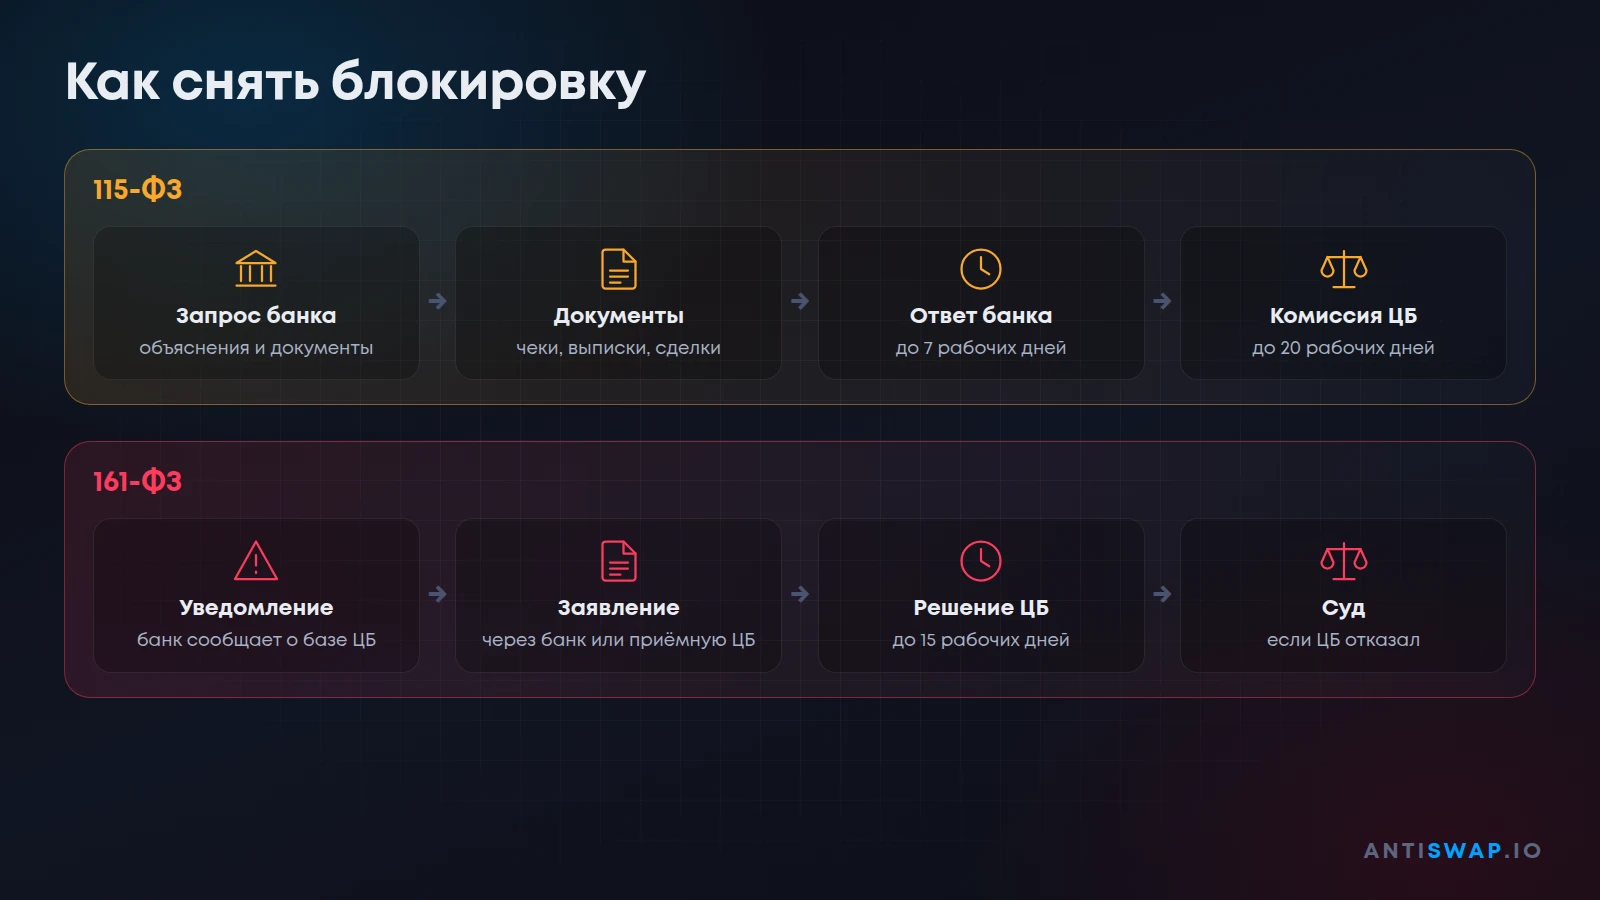
- Предоставьте банку документы и объяснения. Для криптовалютных операций обычно подходят выписки и скриншоты сделок с биржи, история ордеров на P2P, адреса кошельков, переписка с покупателями, объяснение происхождения средств.
- Дождитесь ответа банка. По пункту 13.4 статьи 7 закона банк обязан рассмотреть документы и не позднее чем через семь рабочих дней сообщить, устранены ли основания для отказа.
- Если банк отказал — обратитесь в межведомственную комиссию при ЦБ. Это можно сделать через интернет-приёмную Банка России. Комиссия запрашивает обоснование у банка, а срок рассмотрения не может превышать двадцати рабочих дней.
Как выйти из базы дропов по 161-ФЗ
- Подайте заявление об исключении из базы — через свой банк или напрямую в интернет-приёмную Банка России. Банк и сам вправе обратиться в ЦБ, если считает внесение в базу необоснованным.
- Дождитесь решения. ЦБ рассматривает заявление в срок до 15 рабочих дней. Если ЦБ отказал, решение можно оспорить в суде.
- Если на вашу карту пришли чужие деньги — верните их. На практике это самый быстрый путь: как и в истории из «Коммерсанта», доступ часто возвращают после возврата денег отправителю.
Людей, которые пытаются выйти из базы, много: по словам Вадима Уварова, только за первый квартал 2026 года в ЦБ поступило почти 70 000 заявлений об исключении. А сама база к сентябрю 2025 года выросла до 1,2 млн записей.
Грозит ли уголовная ответственность
С 5 июля 2025 года в статье 187 УК РФ есть отдельные части для дропов: за передачу своей карты или доступа к ней за вознаграждение и за операции по чужим указаниям — до трёх лет, за покупку и передачу чужих карт — до шести лет. К концу 2025 года по этим статьям возбудили 222 дела.
Честный продавец криптовалюты, который сам проводит свои сделки, под эти статьи не подпадает. Но если на вашу карту пришли украденные деньги, вы окажетесь в материалах проверки и, скорее всего, будете объясняться в полиции и вернёте деньги пострадавшему. Поэтому сохраняйте все доказательства своих сделок.
Как не потерять карту из-за P2P
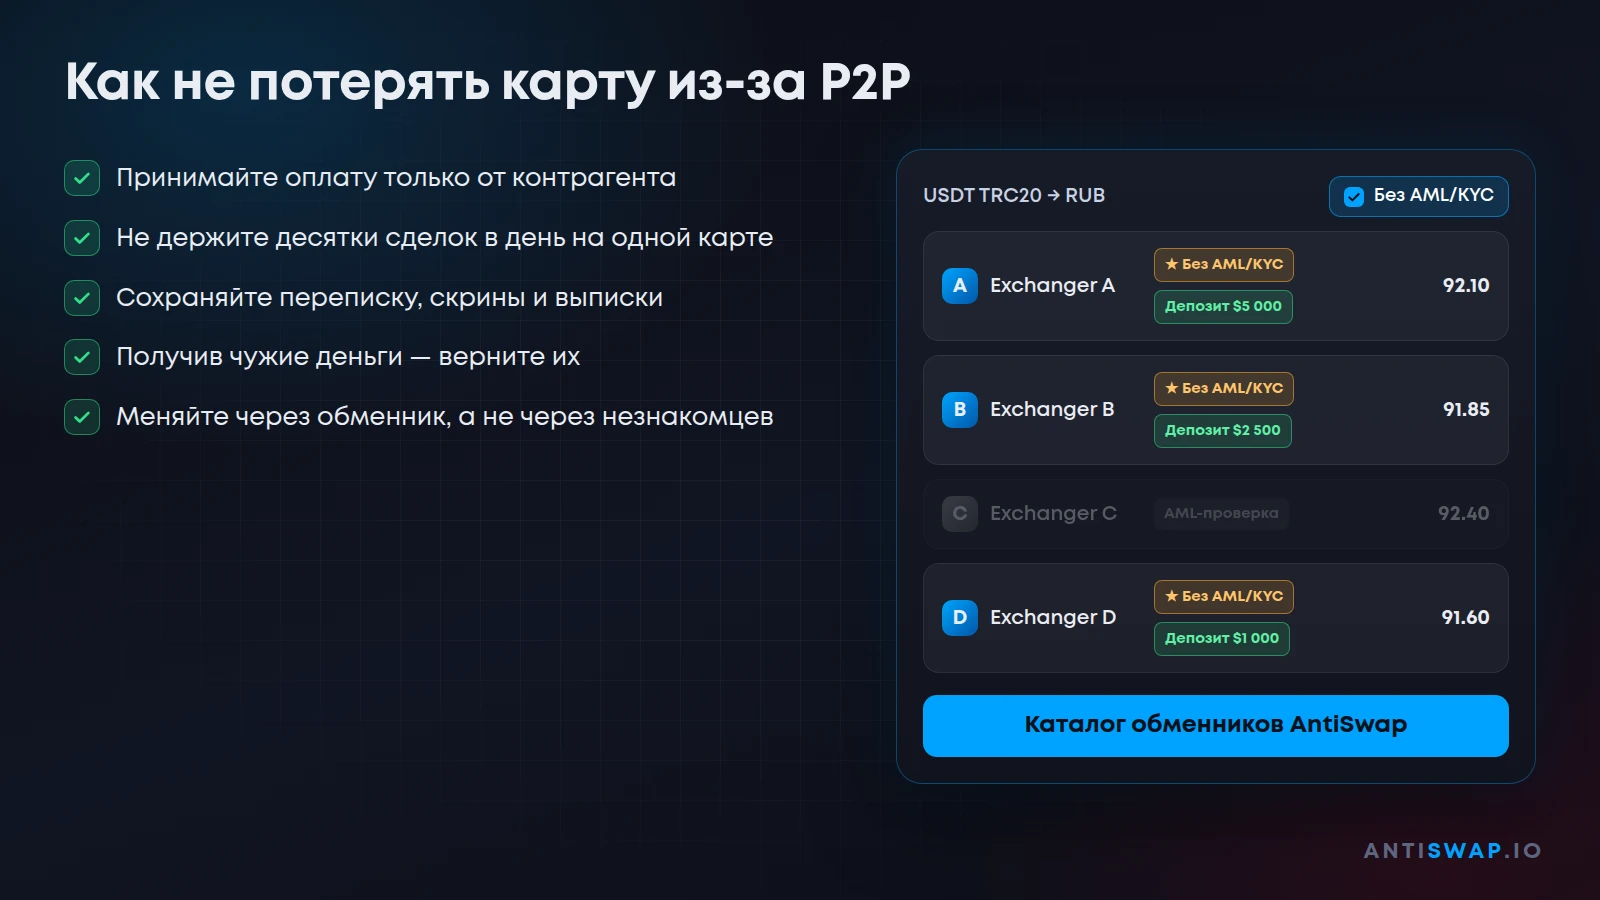
- Принимайте оплату только от того, с кем заключили сделку. Имя плательщика должно совпадать с именем контрагента на бирже. Деньги от третьего лица — главный признак «треугольника».
- Не превращайте карту в «транзитную». Десятки сделок в день от разных людей и мгновенный вывод денег — именно то, что банки считают признаками дропа.
- Сохраняйте доказательства: историю ордеров, переписку, скриншоты, выписки. Это первое, что попросит банк.
- Если пришли чужие деньги — верните их, не отпуская криптовалюту.
- Помните о налогах. Доход от продажи криптовалюты облагается НДФЛ, и задекларированные доходы проще объяснить банку.
- Меняйте через обменник, а не через незнакомцев. В обменнике вы получаете рубли от одного сервиса, а не от случайного человека, поэтому риск «треугольника» намного ниже.
В каталоге AntiSwap есть обменники со звёздочкой «★ Без AML/KYC»: они не блокируют криптовалюту под предлогом AML-проверок, а если не могут её обменять — возвращают. Каждый из них внёс страховой депозит от 1000 долларов. Включите фильтр «Только без AML/KYC», например на направлении USDT TRC20 → Сбербанк RUB. Если сомневаетесь в чистоте своих монет, прочитайте статью «Грязная крипта: что это, как проверить и что делать».
Частые вопросы
Могут ли заблокировать карту за одну сделку на P2P?
Да. Если покупатель заплатил вам украденными деньгами и жертва пожаловалась в банк, вас могут внести в базу ЦБ даже после единственной сделки. По 115-ФЗ банк чаще реагирует на регулярную активность, но и здесь всё зависит от правил конкретного банка.
Поэтому принимайте оплату только от контрагента по сделке и сохраняйте доказательства каждой операции.
Сколько длится блокировка?
По 115-ФЗ банк должен ответить на ваши документы в течение семи рабочих дней, а межведомственная комиссия ЦБ — в течение двадцати. По 161-ФЗ ЦБ рассматривает заявление об исключении из базы до 15 рабочих дней.
Но если вы не подадите документы и заявление, ограничения могут действовать сколько угодно долго.
Что делать, если карты заблокированы сразу в нескольких банках?
Скорее всего, вас внесли в базу ЦБ по 161-ФЗ. Подайте заявление об исключении через любой из банков или напрямую в интернет-приёмную ЦБ.
Если вы получили деньги от человека, который не был вашим контрагентом по сделке, лучше вернуть их отправителю: на практике после этого доступ возвращают быстрее всего.
Можно ли вообще безопасно торговать на P2P?
Полностью безопасно — нет: вы всегда получаете деньги от незнакомца. Снизить риск можно, если принимать оплату только от контрагента, торговать с верифицированными продавцами, не проводить десятки сделок в день на одной карте и сохранять все доказательства.
Но надёжнее обменивать криптовалюту через обменник с хорошими отзывами и депозитом: тогда рубли приходят от одного сервиса, а не от случайных людей.
Что изменится в 2027 году?
С 1 марта 2027 года банки получат право задерживать подозрительные переводы до шести часов. А закон № 282-ФЗ о цифровых валютах переводит обмен криптовалюты на лицензированных посредников: переходный период продлится до 2027 года.
Аналитики ожидают, что классический P2P с переводами на карты незнакомцам постепенно уйдёт с рынка. Мы будем следить за изменениями.
Итог
Карту P2P-трейдера могут заблокировать по двум разным законам. По 115-ФЗ решение принимает ваш банк, и снимают его документами и, если нужно, через межведомственную комиссию ЦБ. По 161-ФЗ вас вносят в базу дропов ЦБ, и выходить из неё нужно через заявление об исключении, а часто — через возврат чужих денег. Чтобы не попасть в такую ситуацию, принимайте оплату только от контрагента, не превращайте карту в «транзитную» и меняйте криптовалюту через проверенные обменники со звёздочкой в каталоге AntiSwap. И поделитесь этой статьёй с теми, кто тоже торгует на P2P.