AML и KYC: в чём разница и почему из-за них замораживают криптовалюту
AML и KYC обычно упоминают вместе, а многие считают их синонимами. Пока всё идёт гладко, разница кажется неважной. Но как только обменник замораживает перевод «по результатам AML-проверки» и просит паспорт, селфи и видео, выясняется: это две разные процедуры. Одна проверяет ваши деньги, другая — вас самих.
Разберём простыми словами, что такое AML и KYC, чем они отличаются, как связаны и почему из-за них при обмене криптовалюты блокируют деньги. А в конце расскажем, как найти обменник, который не морозит средства.
Что такое KYC
KYC (Know Your Customer, «знай своего клиента») — это процедура, в ходе которой компания устанавливает личность клиента. Термин пришёл из банковского регулирования: прежде чем проводить финансовую операцию, организация должна понять, с кем имеет дело.
KYC отвечает на вопрос «кто вы?». Проверка обычно идёт по уровням:
- базовый — имя, телефон, email;
- документальный — фото паспорта или ID-карты и селфи, иногда с документом в руках;
- расширенный — подтверждение адреса проживания, видеозвонок, справка об источнике средств, банковские выписки.
На биржах KYC обычно проходят при регистрации или при увеличении лимитов. Это предсказуемо: вы заранее знаете, какие данные отдаёте и зачем. В обменниках ситуация другая: там KYC чаще всего всплывает внезапно — уже после того, как вы отправили деньги.
Что такое AML
AML (Anti-Money Laundering) — это меры противодействия отмыванию денег. Если KYC — про человека, то AML — про деньги. Он отвечает на вопрос «откуда эти средства и не связаны ли они с преступлениями?».
В криптовалюте AML-проверка чаще всего выглядит так: адрес кошелька или конкретную транзакцию прогоняют через сервис блокчейн-аналитики. Сервис изучает историю монет и выдаёт риск-скор — процент «грязи», то есть долю средств, которые, по его оценке, связаны с даркнетом, миксерами, взломами, мошенничеством или санкционными адресами.
Дальше всё решает обменник: он сам выбирает AML-сервис и сам устанавливает порог, выше которого транзакция считается «рискованной». Ни сервис, ни порог клиенту обычно не сообщают.
AML и KYC: в чём разница
Если совсем коротко: KYC проверяет человека, а AML проверяет деньги. Остальные различия видны на схеме.
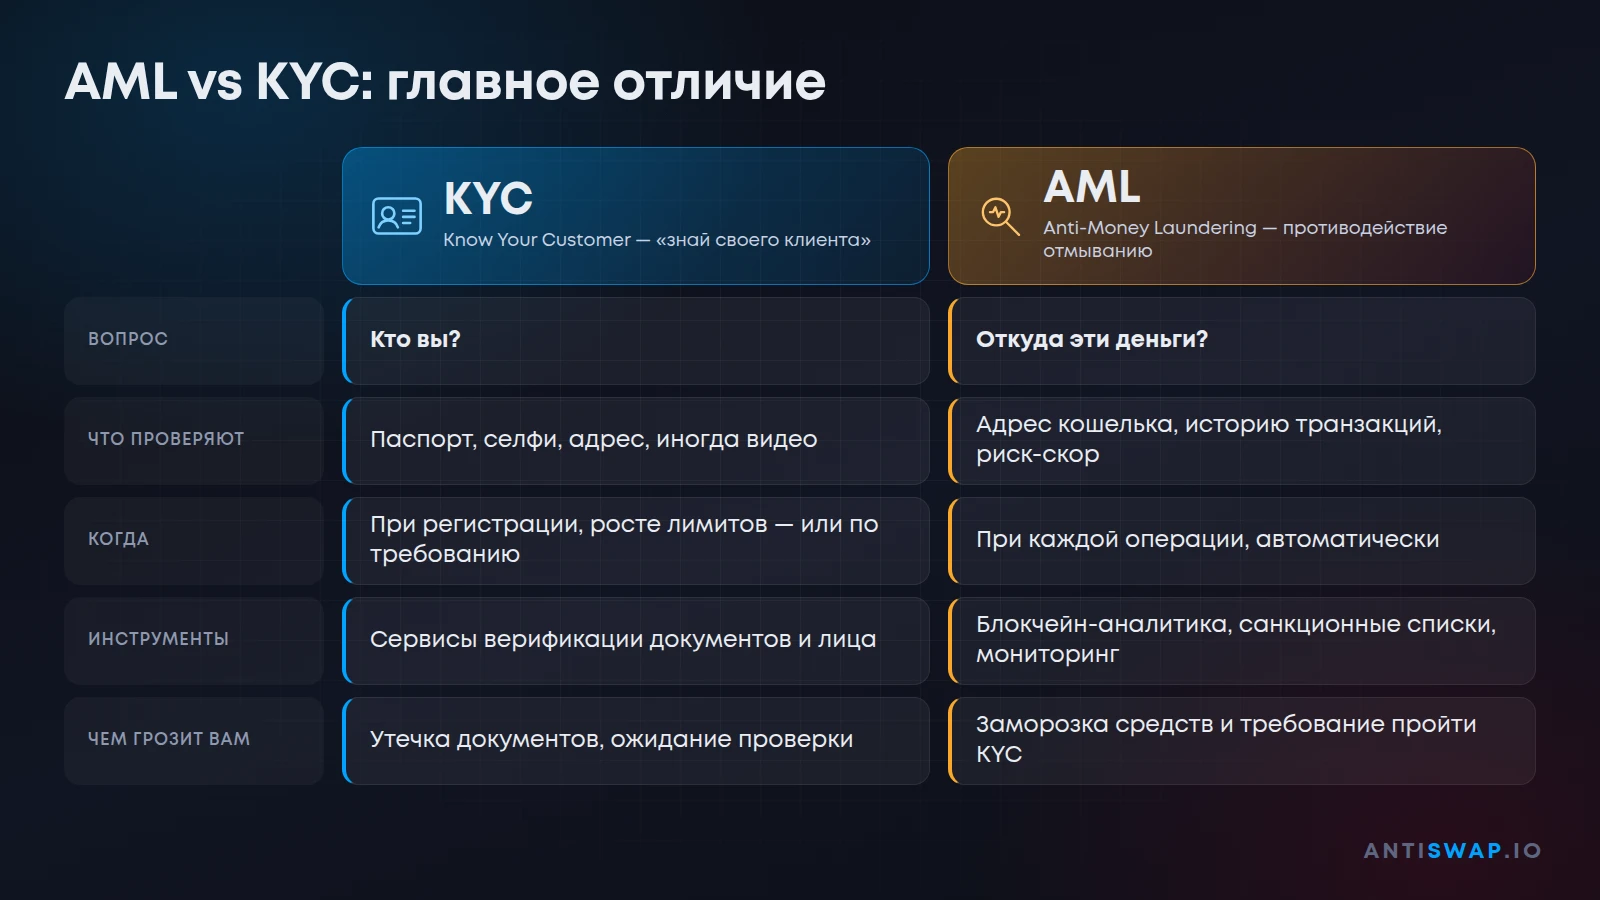
| KYC | AML | |
| Главный вопрос | Кто вы? | Откуда эти деньги? |
| Что проверяют | Документы, лицо, адрес | Кошелёк, историю транзакций, риск-скор |
| Когда | При регистрации, росте лимитов или по требованию | При каждой операции, автоматически |
| Инструменты | Сервисы верификации документов и лица | Блокчейн-аналитика, санкционные списки, мониторинг транзакций |
| Риск для клиента | Утечка персональных данных, долгое ожидание | Заморозка средств и требование пройти KYC |
KYC — часть AML, а не его синоним
Путаница возникает потому, что эти понятия действительно связаны. Формально KYC — один из элементов AML-программы. Сначала компания узнаёт клиента, а затем следит за его операциями: оценивает риск-скоры адресов, мониторит транзакции, сверяет участников с санкционными списками и при необходимости сообщает о подозрительных операциях.
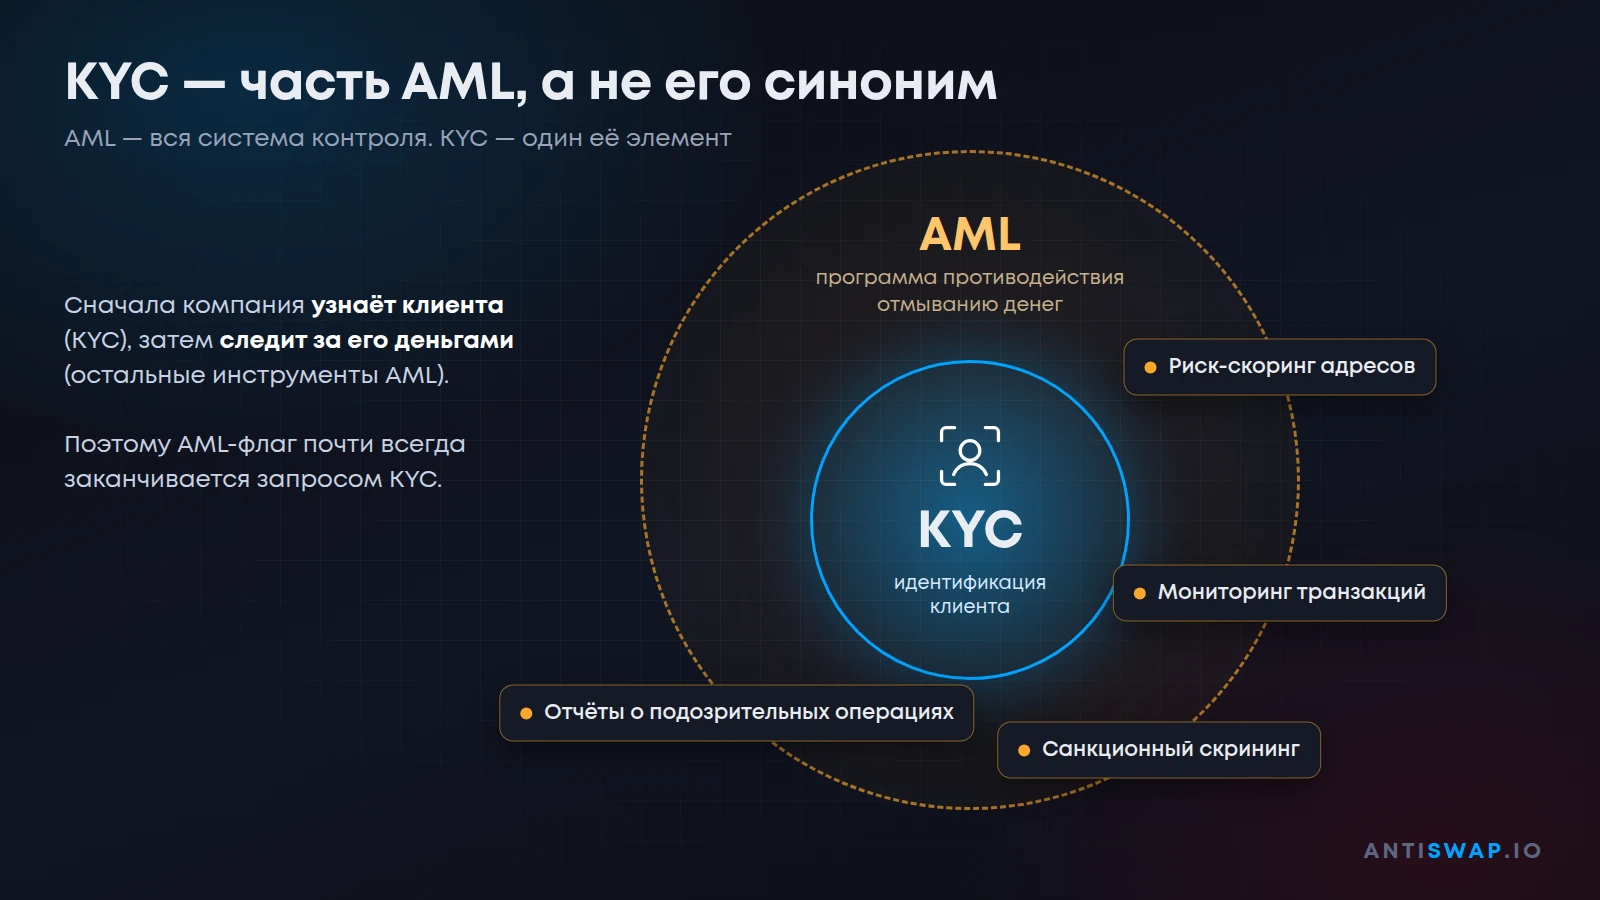
Отсюда главное практическое следствие: если AML-проверка что-то «нашла», следующим шагом почти всегда будет запрос KYC. Именно на этой связке и строится большинство историй о заблокированных при обмене деньгах.
Как AML-проверка превращается в KYC-ловушку
Типичный сценарий, который мы видим в отзывах пользователей, выглядит так:
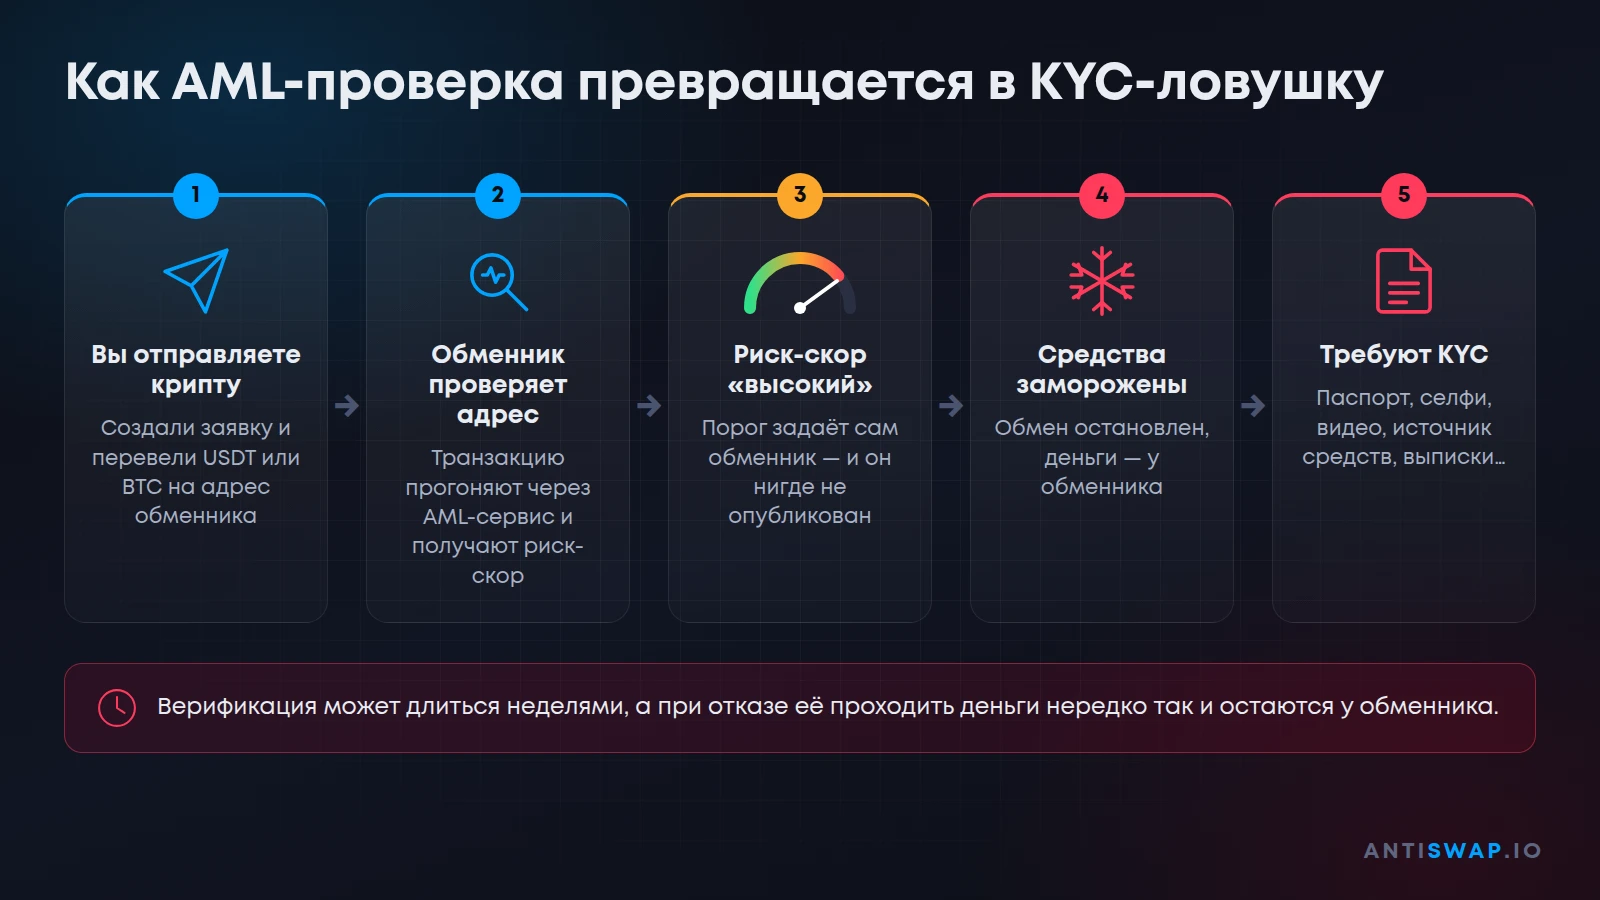
- Вы создаёте заявку и отправляете криптовалюту на адрес обменника.
- Обменник проверяет входящую транзакцию через AML-сервис.
- Риск-скор оказывается выше порога, который установил сам обменник.
- Обмен останавливается, средства замораживаются.
- От вас требуют пройти верификацию: документы, селфи, видео с пояснениями, подтверждение источника средств.
Проблема в том, что о такой «политике AML/KYC» обычно написано мелким шрифтом в правилах сервиса, которые никто не читает перед обменом. А верификация, как показывает практика, часто становится лишь поводом потянуть время. Подробнее о том, как обменники используют AML для удержания денег, мы писали на странице «О проекте».
Почему «грязной» может оказаться любая крипта
Многие думают: «Я честный человек, мои монеты чистые, меня это не коснётся». К сожалению, это не так. Риск-скор считается по всей цепочке переводов, а не только по вашим действиям.
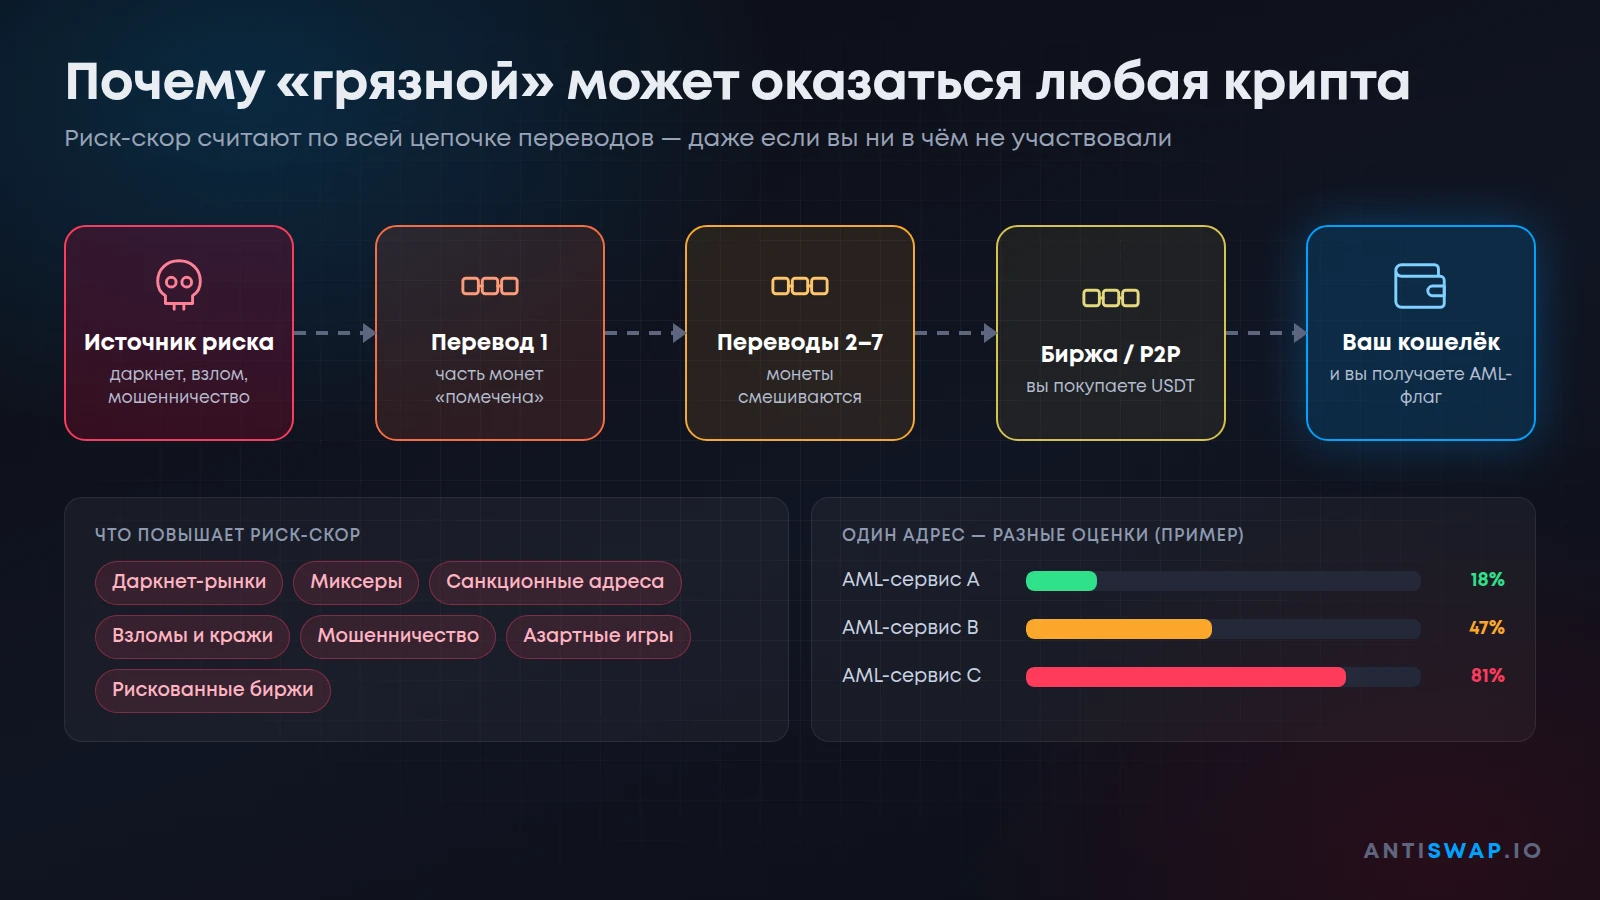
Монеты могли пройти через сомнительный адрес за пять, десять или двадцать транзакций до того, как попали к вам. Вы купили USDT на P2P или получили оплату от клиента — и уже получаете AML-флаг. От такой «грязной» криптовалюты не застрахован практически никто.
Добавьте сюда то, что у разных AML-сервисов разные базы и алгоритмы: один и тот же адрес может получить низкий риск в одном сервисе и высокий в другом. Мы подробно разбирали такой случай в статье «Как AML-бот помогает воровать деньги своих пользователей».
Отдельная история — блокировки со стороны эмитентов стейблкоинов. Они не совпадают с AML-проверкой обменника, но тоже приводят к замороженным средствам. Об этом читайте в материале «Что такое блэклист USDT и USDC». Проверить адрес можно нашим бесплатным сервисом Blacklist Check.
Чем опасен KYC по требованию обменника
«Мне нечего скрывать, пройду верификацию и получу деньги», — так рассуждают многие. Иногда это действительно срабатывает. Но стоит понимать риски:
- Ваши документы уходят неизвестной компании. Часто это анонимный сервис без юрисдикции и внятной ответственности за хранение персональных данных.
- Требования могут расти. Сегодня просят селфи, завтра — видео с паспортом, послезавтра — объяснение происхождения средств за несколько лет.
- Сроки не определены. Проверка может длиться неделями, а связь с поддержкой постепенно затухает.
- Результат не гарантирован. Даже после прохождения KYC обменник может отказать в возврате, сославшись на правила.
Поэтому лучшая стратегия — не попадать в такую ситуацию вовсе и с самого начала выбирать сервисы, которые не морозят деньги под предлогом AML.
Как обменять криптовалюту без AML и KYC
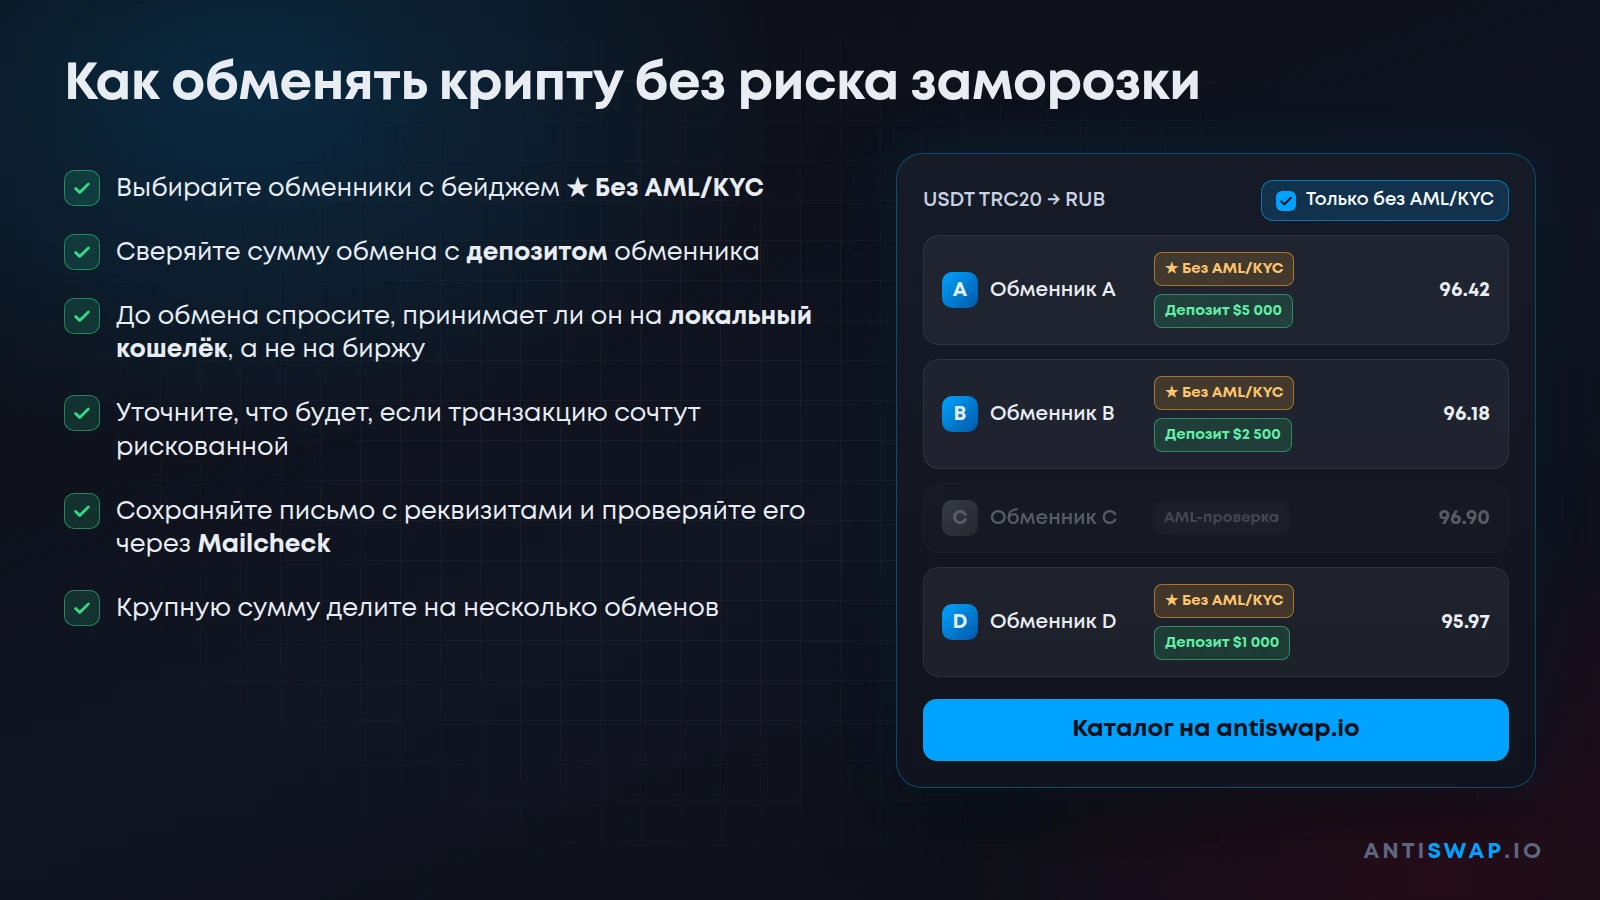
Обменники без AML и KYC можно найти в нашем каталоге AntiSwap. Ищите бейдж «★ Без AML/KYC» рядом с названием: так отмечены сервисы, которые обязуются не блокировать деньги под предлогом AML-проверок. Этот бейдж выдаётся только обменникам, внёсшим страховой депозит от 1000 долларов. Если обменник не выполнит свою часть сделки, клиент может получить компенсацию из депозита.
На странице любого направления обмена включите фильтр «Только без AML/KYC», и в списке останутся только такие обменники. Например, USDT TRC20 → Сбербанк RUB без AML/KYC.
Что ещё снижает риск блокировки:
- следите, чтобы сумма обмена не превышала депозит обменника: тогда сделка застрахована полностью;
- до обмена спросите, принимает ли обменник средства на локальный кошелёк или сразу на биржевой аккаунт: во втором случае риск блокировки заметно выше;
- уточните, что будет с вашей криптовалютой, если транзакцию сочтут рискованной: вернут ли её на исходный адрес;
- сохраняйте письмо-подтверждение с реквизитами заявки и проверяйте подлинность отправителя через наш сервис проверки писем: это главное доказательство в случае спора;
- крупную сумму разбивайте на несколько обменов;
- для получения криптовалюты используйте новые адреса;
- изучайте отзывы: мы ежедневно проверяем новые отзывы и переводим в статус SCAM обменники, замеченные в блокировках.
Полный список рекомендаций собран на странице «Рекомендации для пользователей».
Частые вопросы
AML и KYC — это одно и то же?
Нет. KYC — это проверка личности клиента: имя, документы, селфи, иногда адрес и видеозвонок. AML — более широкая система противодействия отмыванию денег, в которую KYC входит лишь как одна из частей.
Кроме проверки личности, AML включает мониторинг транзакций, риск-скоринг кошельков, сверку с санкционными списками и отчёты о подозрительных операциях. Проще говоря, KYC отвечает на вопрос «кто вы?», а AML — на вопрос «откуда деньги и куда они идут?».
Что проверяют раньше — AML или KYC?
Зависит от сервиса. На биржах обычно сначала проходят KYC при регистрации, а AML-мониторинг потом работает в фоне при каждой операции.
В обменниках чаще наоборот: сначала автоматическая AML-проверка входящей транзакции, а KYC требуют, только если риск-скор показался обменнику высоким. Поэтому клиент обменника узнаёт о верификации уже после того, как отправил деньги.
Может ли обменник заморозить деньги без моей вины?
Да. Риск-скор зависит от истории монет до того, как они попали к вам, поэтому флаг может получить даже криптовалюта, которую вы честно купили на бирже, на P2P или получили в качестве оплаты.
Вдобавок обменник сам выбирает AML-сервис и сам решает, какой процент «риска» считать недопустимым. Один и тот же перевод в одном обменнике пройдёт без вопросов, а в другом окажется заморожен.
Именно поэтому важно выбирать обменник заранее: с понятными правилами возврата средств и депозитом, из которого можно получить компенсацию.
Что делать, если деньги уже заморозили?
Не паникуйте и не отправляйте документы сразу. Сохраните всю переписку с поддержкой, письмо с реквизитами заявки и хеш транзакции: это главные доказательства в случае спора.
Попросите обменник письменно назвать AML-сервис, полученный риск-скор и предложите вернуть средства на исходный адрес. Оставьте отзыв о ситуации на AntiSwap: публичная огласка часто ускоряет решение.
Где найти обменник без AML и KYC?
В каталоге AntiSwap. Ищите бейдж «★ Без AML/KYC» рядом с названием обменника или включите фильтр «Только без AML/KYC» на странице нужного направления обмена.
Такой бейдж получают только обменники, внёсшие страховой депозит. Чтобы сделка была застрахована полностью, следите, чтобы сумма обмена не превышала размер депозита.
Итог
KYC — проверка того, кто вы. AML — проверка того, откуда ваши деньги. В обменниках они работают в связке: AML-сервис находит «риск», средства замораживаются, а затем от вас требуют KYC. Обезопасить себя проще заранее: выбирайте обменники с бейджем «★ Без AML/KYC» и депозитом в каталоге AntiSwap и поделитесь этой статьёй с теми, кто тоже меняет криптовалюту.