Что означает AML Risk Score: 10%, 50% или 90% риска
Вы проверили кошелёк перед обменом, и сервис показал: «Risk Score 47%». Это много или мало? Можно отправлять или лучше подождать? А если обменник прислал свой отчёт с цифрой 90%, хотя ваш показывал 10%, — кто из них прав?
Разберём, что на самом деле означает AML Risk Score, как его считают, почему разные сервисы дают разные цифры и что обычно стоит за 10%, 50% и 90% риска. А в конце расскажем, как обменять криптовалюту, не завися от чужих процентов.
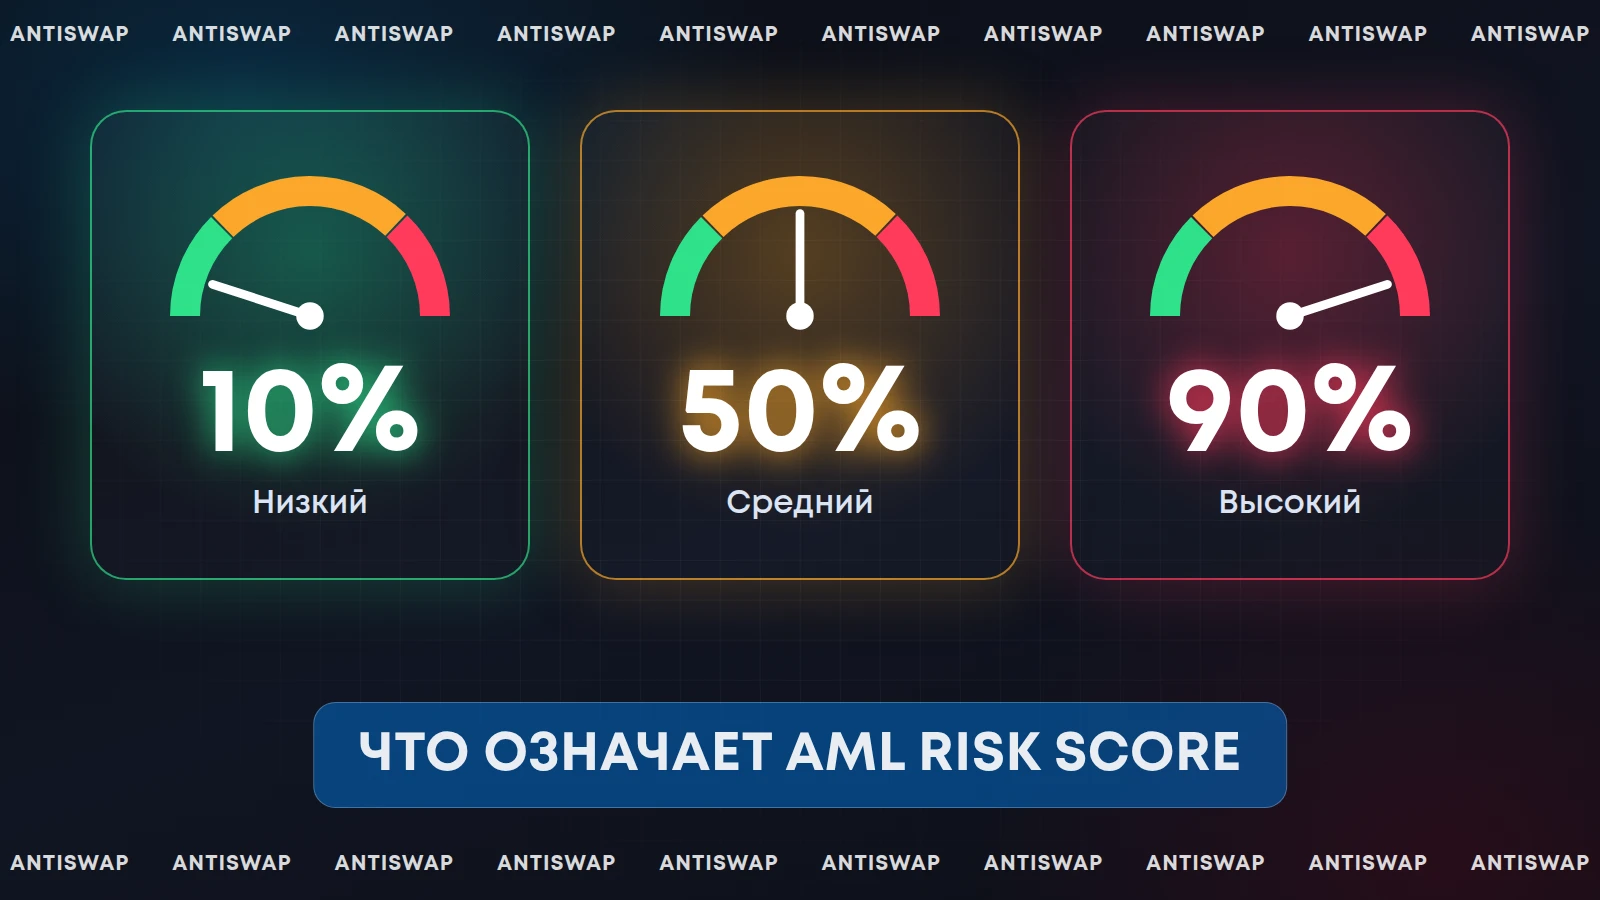
Что такое AML Risk Score
AML Risk Score (риск-скор) — это оценка того, насколько адрес кошелька или конкретная транзакция связаны с источниками, которые сервис блокчейн-аналитики считает рискованными: санкционными адресами, даркнетом, миксерами, мошенниками, украденными средствами.
Обычно риск-скор выражают в процентах от 0 до 100. Например, компания Crystal определяет его как метрику, которая помогает оценить вероятность того, что адрес связан с незаконной деятельностью.
Важно понимать, чем риск-скор не является. Это не приговор и не доказательство преступления. Даже сам AMLBot, один из самых популярных сервисов проверки, прямо пишет: высокий риск не означает, что преступная деятельность доказана, а низкий не гарантирует, что средства чистые. Это лишь сигнал, который каждый сервис интерпретирует по-своему.
Как считается риск-скор
Сервис аналитики изучает историю транзакций адреса: откуда пришли монеты, куда уходили, с какими известными сервисами и кошельками он связан. Каждый известный источник относится к какой-либо категории, а у каждой категории свой «вес».
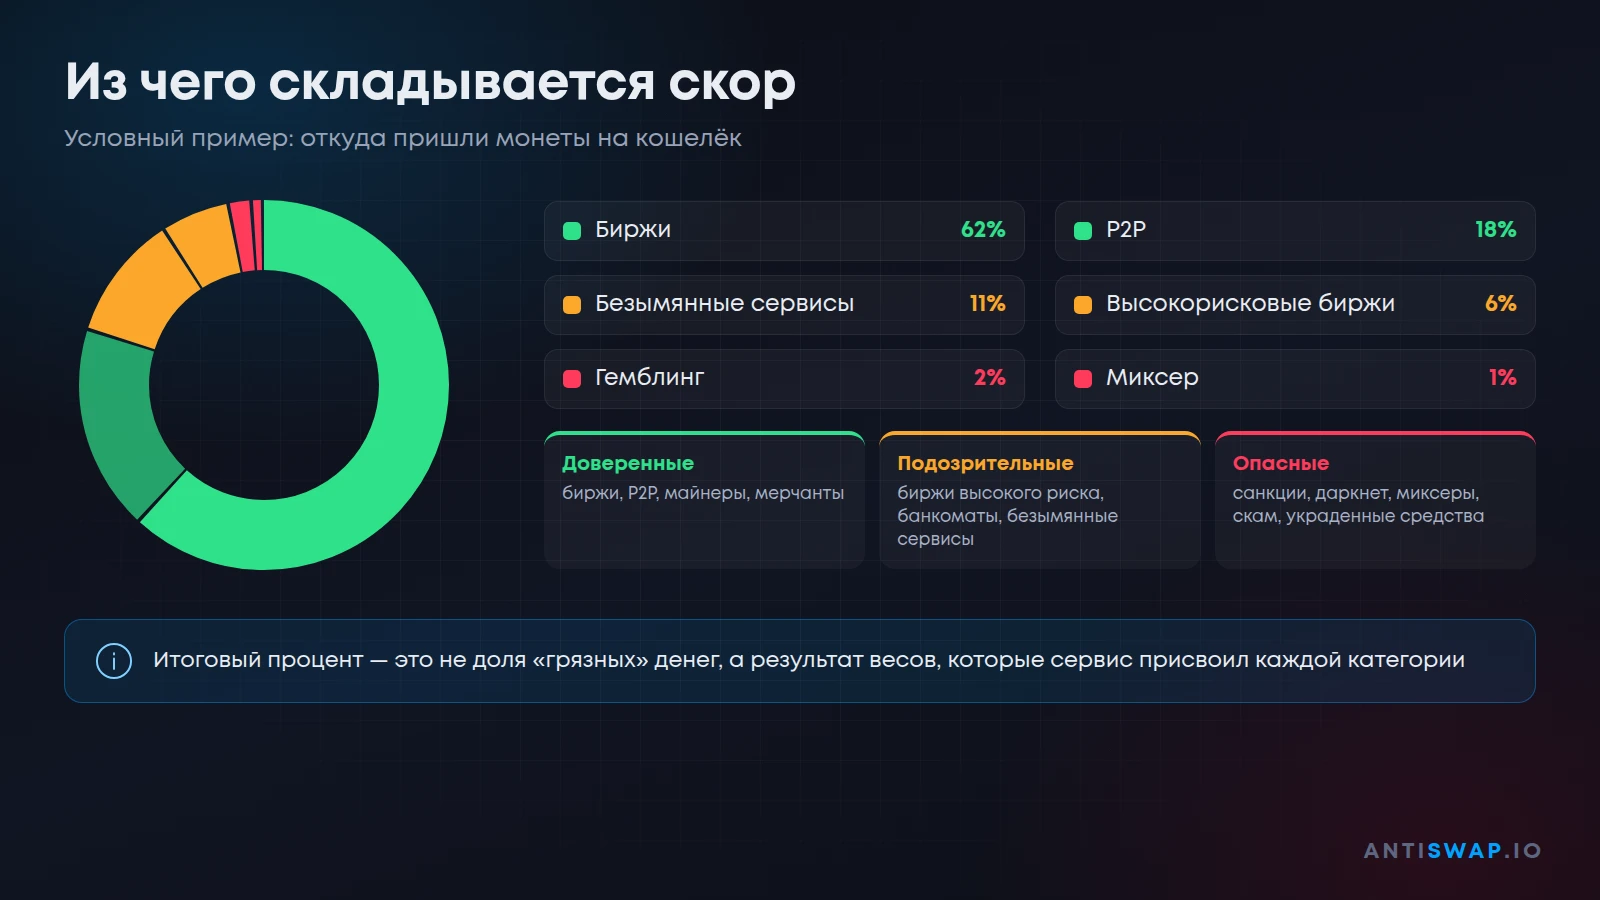
У AMLBot, например, категории разделены на три группы:
- доверенные — биржи, P2P-площадки, майнеры, платёжные сервисы, мерчанты;
- подозрительные — биржи высокого риска, криптоматы, безымянные сервисы;
- опасные — санкции, даркнет, миксеры, скам, украденные монеты, вымогатели, гемблинг и другие.
Дальше алгоритм сводит всё это в одну цифру. Точные веса категорий провайдеры не публикуют, поэтому итоговый процент — это не доля «грязных» денег на кошельке, а результат внутренней методики конкретного сервиса. Один процент из миксера может «весить» больше, чем десять процентов из безымянного сервиса.
Обычно учитывают и направление движения денег: откуда средства пришли (source of funds) и куда их отправляли (destination). Поэтому риск-скор может вырасти, даже если вы просто однажды отправили монеты на «плохой» адрес.
Почему одна цифра значит разное в разных сервисах
Если проверить один и тот же адрес в двух-трёх сервисах, результаты почти наверняка будут разными. И дело не только в разных базах данных.
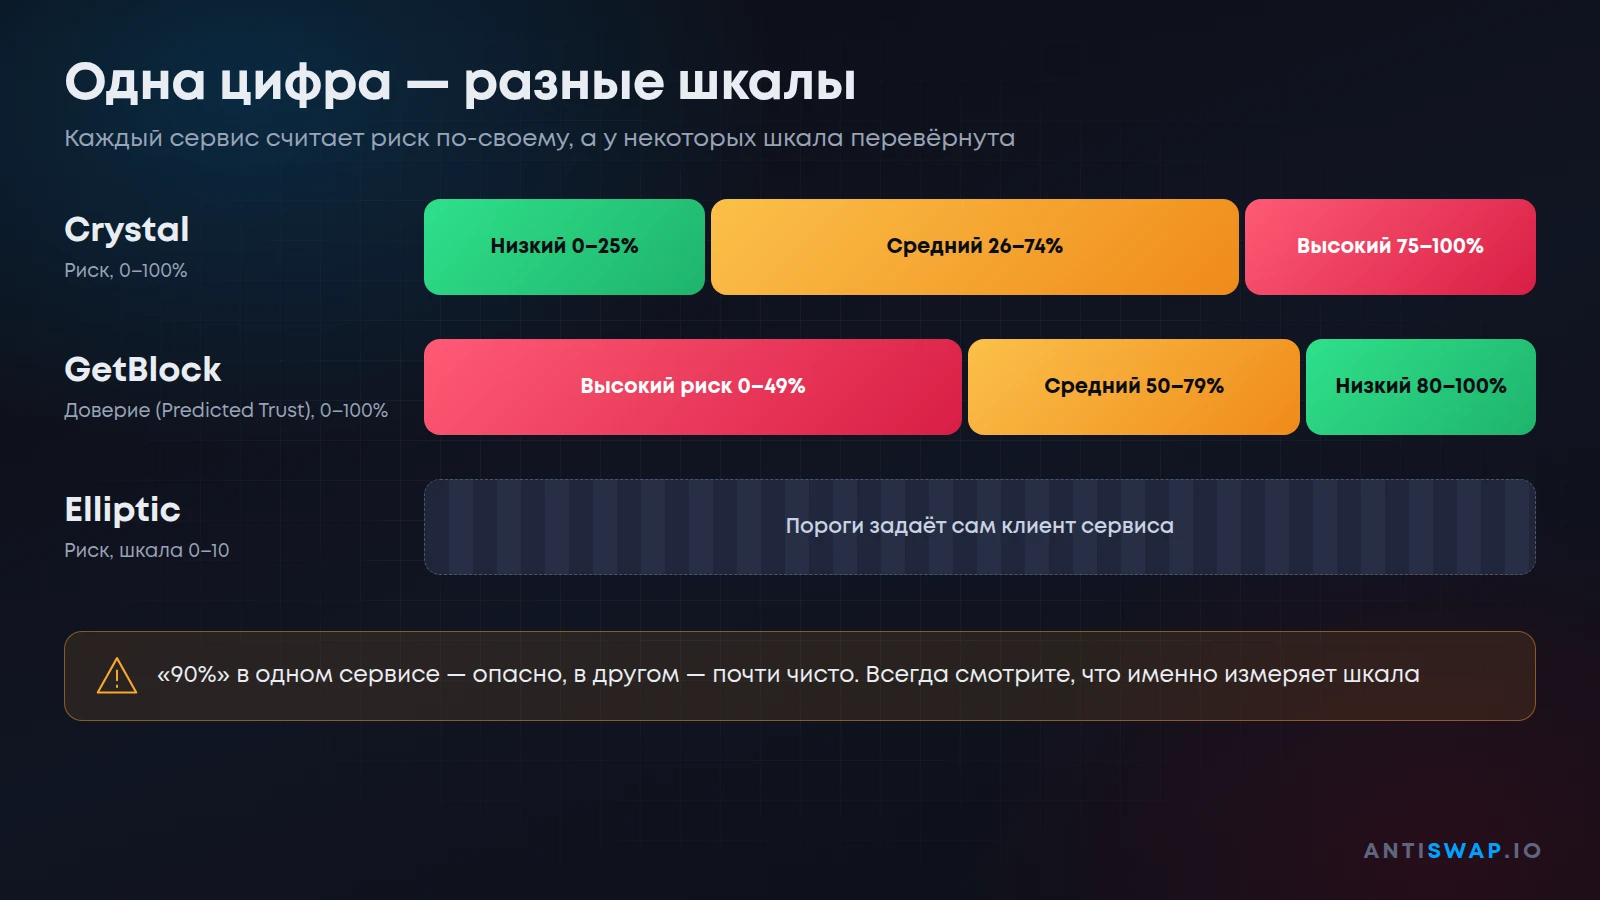
- Разные шкалы. У Crystal 0–25% — низкий риск, 26–74% — средний, 75–100% — высокий. У GetBlock шкала перевёрнута: она показывает «доверие», и 80–100% там означает низкий риск, а 0–49% — высокий. Elliptic вообще использует шкалу от 0 до 10, а пороги задаёт клиент.
- Разная атрибуция. Один сервис знает, что адрес принадлежит бирже, другой считает его «безымянным».
- Разная методика. AMLBot приводит пример: кошелёк получил $100 000, из которых $500 через несколько переводов связаны с миксером. Один сервис отметит это как заметный риск, другой сочтёт связь слишком далёкой.
- Разные режимы отчёта. Даже внутри одного сервиса пользователь и бизнес могут видеть разную картину. Мы подробно разбирали такой случай в статье «Как AML-бот помогает воровать деньги своих пользователей»: клиент получил отчёт с минимальным риском, а обменник по той же транзакции — 96%.
Вывод простой: цифра без названия сервиса, шкалы и категорий ничего не значит. И отчёт, который вы получили сами, не гарантирует, что обменник увидит то же самое.
Что обычно означают 10%, 50% и 90%
Ни один сервис не публикует точную таблицу «процент — источник». Но по шкалам вроде Crystal и описаниям категорий можно понять типичную картину.
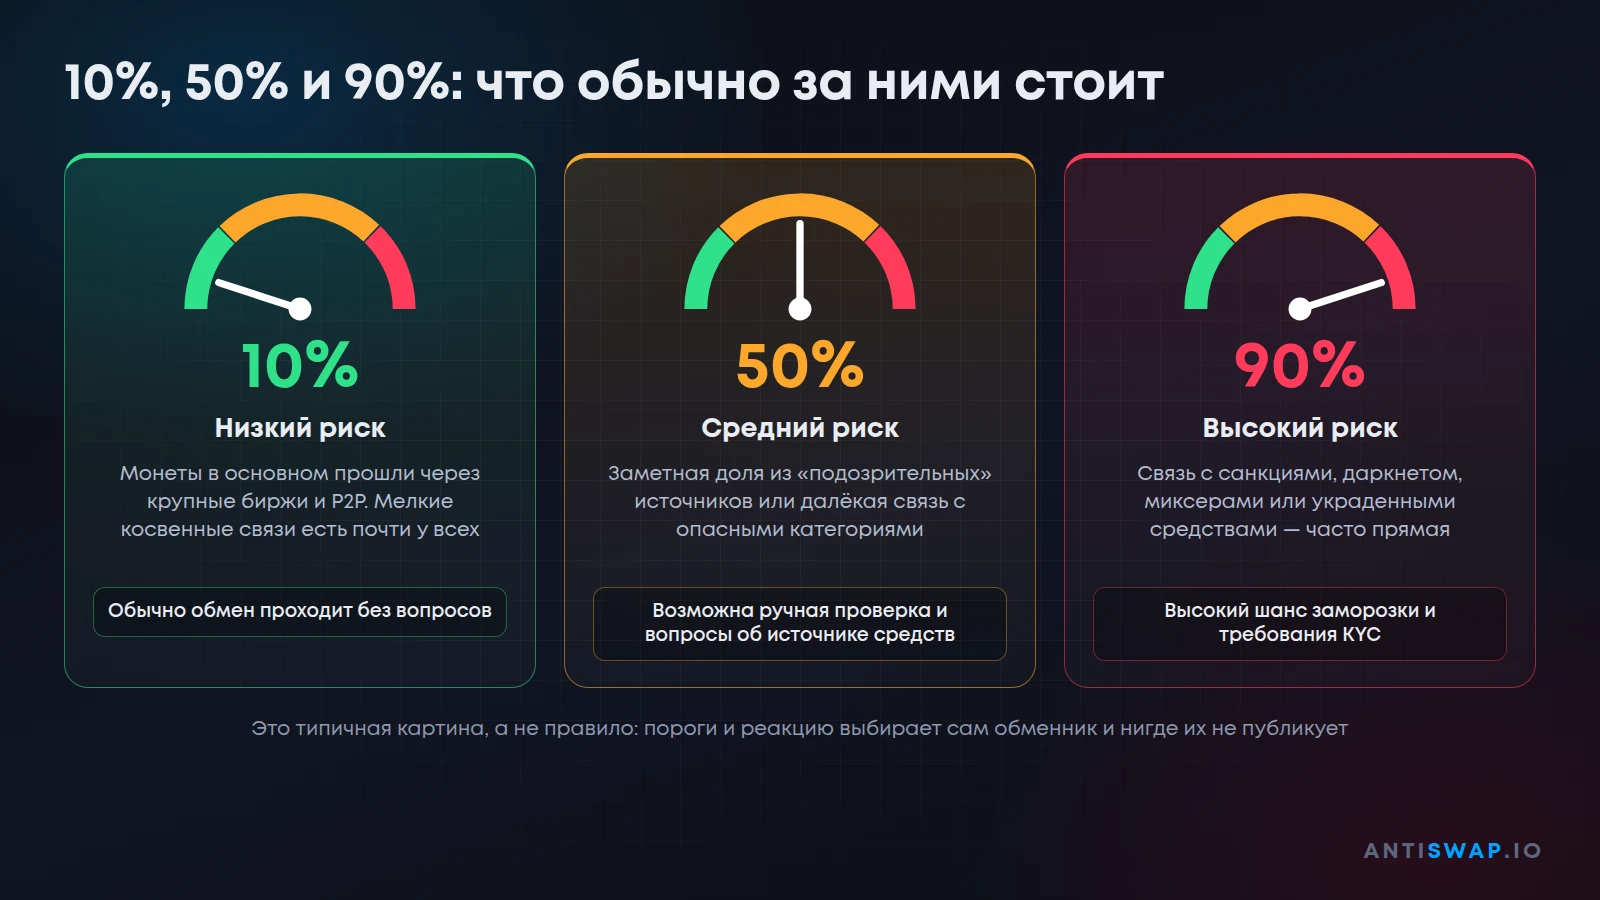
10% — низкий риск
Монеты в основном прошли через крупные биржи, P2P-площадки и обычные кошельки. Небольшие косвенные связи с подозрительными источниками есть почти у любого активного адреса: криптовалюта переходит из рук в руки десятки раз. Как правило, с таким скором обмен проходит без вопросов. Но «низкий» не значит «ноль»: обменник с жёсткими правилами может придраться и к этому.
50% — средний риск
Это зона неопределённости. За такой цифрой может стоять заметная доля средств из подозрительных источников — бирж высокого риска, безымянных сервисов, гемблинга — или небольшая, но заметная связь с опасными категориями через несколько переводов. Средний риск может появиться и просто из-за нехватки данных об источниках. С таким скором вероятна ручная проверка, а обменник может запросить объяснение происхождения средств.
90% — высокий риск
Обычно это значит, что в истории монет есть связь с самыми «тяжёлыми» категориями: санкционными адресами, даркнетом, миксерами, украденными средствами. Нередко связь прямая. С таким скором обменник, который проверяет AML, почти наверняка остановит обмен, заморозит средства и потребует пройти KYC. Что происходит дальше, мы описали в статье «AML и KYC: в чём разница и почему из-за них замораживают криптовалюту».
Ещё раз подчеркнём: это типичная картина, а не правило. Смотрите не только на процент, но и на то, из каких категорий он сложился. 5% из санкционного источника для обменника могут оказаться хуже, чем 40% из безымянных сервисов.
Прямая и косвенная связь: почему «чистые» монеты становятся «грязными»
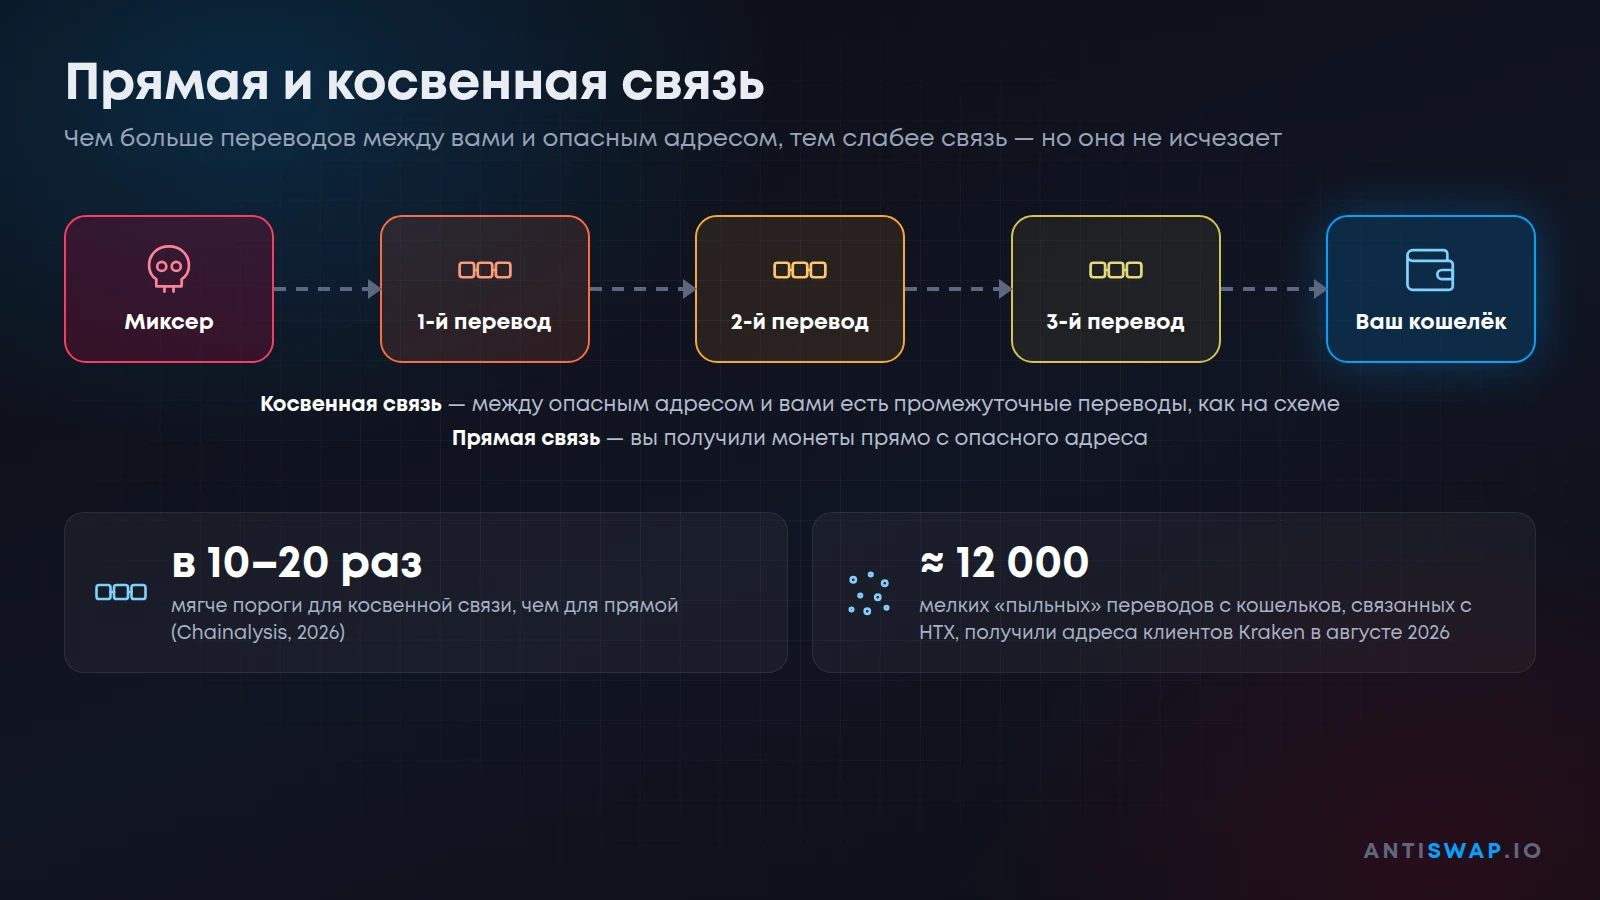
Связь с опасным адресом бывает прямой, когда вы получили монеты сразу с него, и косвенной, когда между ним и вами были промежуточные переводы. Сервисы учитывают оба вида связи, но по-разному. По данным Chainalysis, компании обычно ставят для косвенной связи пороги в 10–20 раз мягче, чем для прямой. Но для санкций, финансирования терроризма и материалов о насилии над детьми допуск почти нулевой — тревогу может вызвать даже сумма в один цент.
Есть и другие причины, по которым ваши монеты могут неожиданно «испачкаться»:
- Базы обновляются задним числом. Аналитики постоянно размечают новые адреса и пересматривают старые транзакции. Монеты, которые вчера были чистыми, сегодня могут получить высокий риск, если в их истории нашли адрес санкционного сервиса. Об этом, в частности, пишет Forklog.
- «Пыльные» атаки. На ваш адрес могут прислать копеечную сумму с «грязного» кошелька. В августе 2026 года адреса клиентов Kraken получили около 12 000 мелких переводов с кошельков, которые аналитики связали с подсанкционной биржей HTX. Kraken временно ограничил часть аккаунтов.
- Блокировки эмитента. Компания Tether может заморозить USDT на любом адресе. По данным BlockSec, только за 2025 год она внесла в чёрный список 4163 адреса и заморозила $1,26 млрд. Подробнее — в статье «Что такое блэклист USDT и USDC».
Как обменники используют риск-скор
Сервисы аналитики только считают риск. Решение принимает тот, кто получил деньги: биржа или обменник. Он сам выбирает AML-провайдера, сам задаёт порог и сам решает, что делать с транзакцией. Например, Chainalysis и Elliptic позволяют клиентам настраивать правила под себя.
Возможные исходы обычно такие: средства зачисляют, отправляют на ручную проверку, запрашивают документы об источнике средств, замораживают или возвращают. AMLBot прямо признаёт, что один и тот же перевод на две разные биржи может закончиться по-разному.
Блокируют даже законные средства. Forklog описывал случай, когда крупная биржа заморозила поступление более 100 000 USDT с другой известной биржи: клиент раньше не проводил крупных операций и прошёл только базовую верификацию.
Для клиента обменника главная проблема в том, что ни порог, ни AML-сервис обменник обычно не раскрывает. Вы узнаёте о них, когда деньги уже отправлены. Именно поэтому AML так удобно использовать как предлог для удержания средств.
Как проверить кошелёк и не попасться
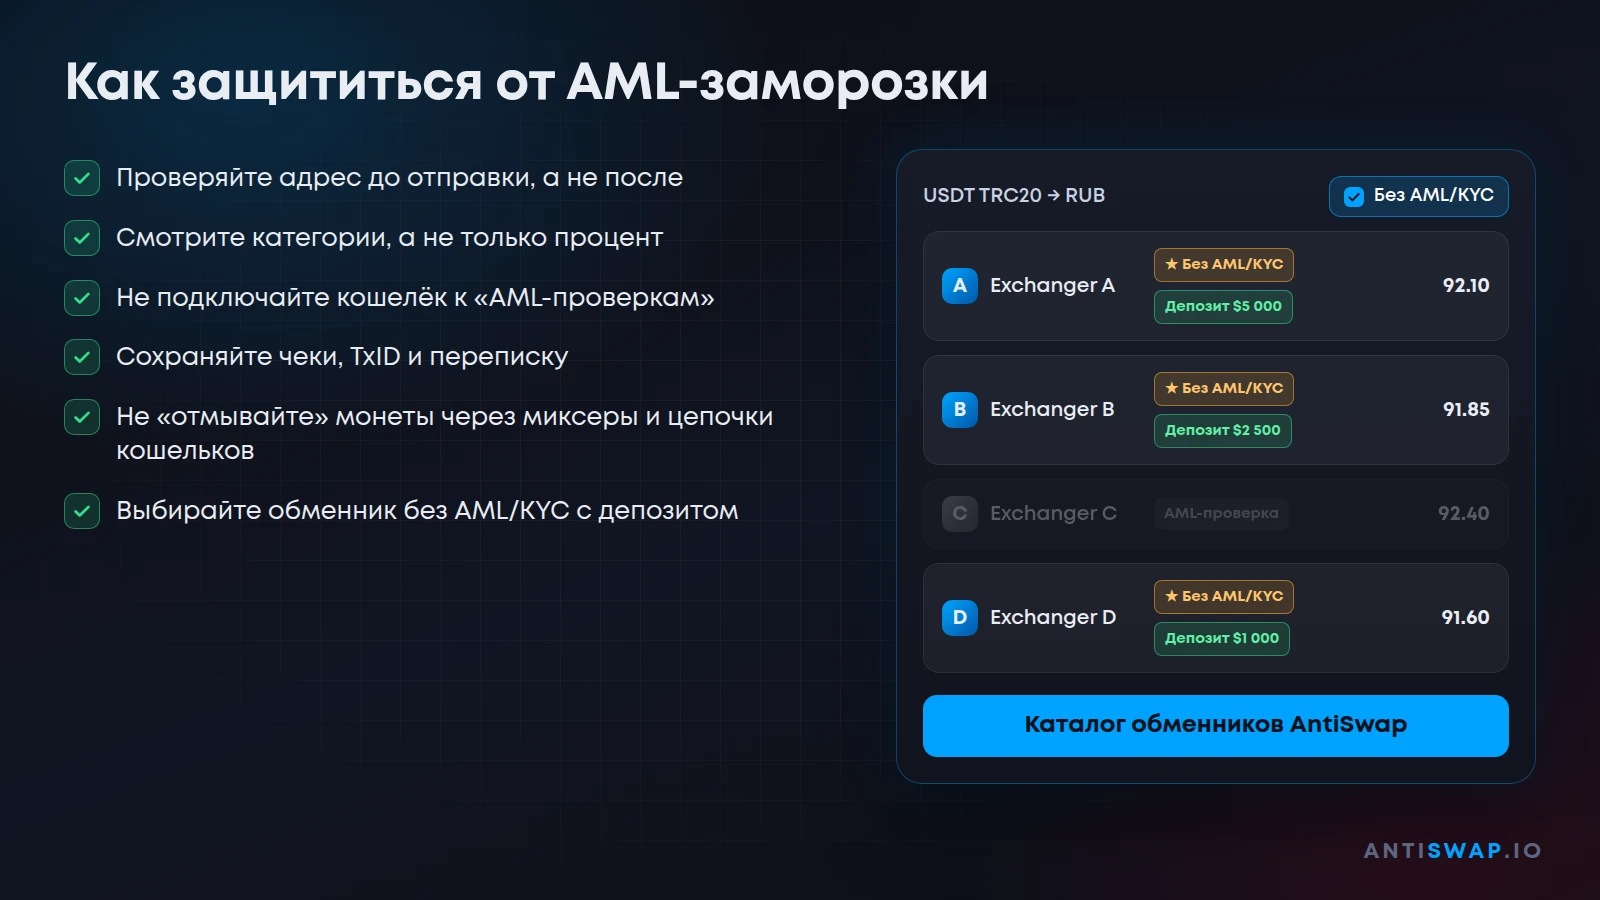
- Проверяйте до отправки. Проверить адрес можно в сервисах вроде AMLBot, Crystal или Scorechain. Но помните: ваш отчёт может не совпасть с тем, что увидит обменник.
- Смотрите категории, а не только процент. Если риск складывается из санкций или даркнета, даже небольшая цифра опасна.
- Не подключайте кошелёк к «AML-проверкам». Malwarebytes описал фальшивые сайты, которые выдают себя за AMLBot и опустошают кошельки. Настоящей проверке нужен только публичный адрес, а не подключение кошелька и подпись транзакций.
- Новый адрес с 0% — это не «чисто», а «нет данных». Риск-скор появляется, когда у адреса есть история.
- Сохраняйте доказательства. Чеки о покупке, TxID, переписка и письмо-подтверждение заявки пригодятся, если придётся объяснять происхождение средств.
- Не «отмывайте» монеты через миксеры и цепочки кошельков. Это только поднимет риск: регуляторы прямо считают миксеры красным флагом.
- Проверьте USDT на блэклист нашим бесплатным сервисом Blacklist Check.
Но самый надёжный способ — не зависеть от чужих процентов вовсе. В каталоге AntiSwap есть обменники с бейджем «★ Без AML/KYC»: они обязуются не блокировать деньги под предлогом AML-проверок и внесли страховой депозит от 1000 долларов. Если обменник не выполнит свою часть сделки, клиент может получить компенсацию из депозита. Включите фильтр «Только без AML/KYC» на странице направления, например USDT TRC20 → Сбербанк RUB, и следите, чтобы сумма обмена не превышала депозит. Остальные советы собраны на странице «Рекомендации для пользователей».
Что делать, если проверка показала высокий риск, мы подробно разобрали в статье «Грязная крипта: что это, как проверить и что делать».
Частые вопросы
Какой AML риск-скор считается нормальным?
Единого стандарта нет. По шкале Crystal низким считается риск до 25%, средним — от 26% до 74%, высоким — от 75%. Но у других сервисов шкалы и пороги свои, а у GetBlock шкала вообще обратная.
Нормальным риск-скор будет тогда, когда его принимает конкретный обменник, а этого порога вы обычно не знаете. Поэтому надёжнее выбирать обменник, который заранее обязуется не блокировать средства из-за AML.
Почему у меня в отчёте 10%, а обменник показывает 90%?
Обменник мог использовать другой сервис аналитики, другую шкалу или другой режим отчёта. Кроме того, базы обновляются, и риск адреса мог измениться между двумя проверками.
Попросите обменник письменно назвать сервис, полученный риск-скор и категории, из которых он сложился. Сохраните оба отчёта и всю переписку: это пригодится, если придётся оставлять отзыв или подавать претензию.
Можно ли снизить риск-скор своего кошелька?
Уже полученные монеты «отмыть» нельзя: их история записана в блокчейне навсегда. Попытки прогнать их через миксеры или длинные цепочки кошельков только поднимут риск.
Можно не ухудшать ситуацию: получать новые поступления на новый адрес, не смешивать «рискованные» монеты с остальными и не принимать криптовалюту от сомнительных отправителей.
Обменник заморозил средства из-за риск-скора. Что делать?
Не спешите отправлять документы и не платите «депозиты за разблокировку»: настоящие сервисы такого не требуют. Сохраните переписку, письмо с реквизитами заявки и хеш транзакции.
Попросите обменник письменно назвать AML-сервис и риск-скор и предложите вернуть средства на исходный адрес. Оставьте отзыв о ситуации на AntiSwap. Если у обменника есть депозит на AntiSwap, вы можете подать претензию на компенсацию.
Нужно ли проверять адрес, на который я получаю криптовалюту?
Да, особенно если вы получаете монеты от незнакомого человека или с P2P. Риск-скор вашего адреса зависит от того, что на него приходит.
Лучше всего для каждого обмена использовать новый адрес в своём кошельке, а не биржевой аккаунт: так в истории адреса будет меньше лишних связей.
Итог
AML Risk Score — это не приговор, а оценка, которую каждый сервис считает по своей методике и по своей шкале. 10% обычно означают, что монеты прошли через обычные биржи и P2P, 50% — заметную долю подозрительных источников, 90% — связь с санкциями, даркнетом или миксерами. Но решает не цифра, а порог обменника, которого вы не видите. Поэтому самый надёжный способ защититься — выбирать обменники с бейджем «★ Без AML/KYC» и депозитом в каталоге AntiSwap. И поделитесь этой статьёй с теми, кто тоже проверяет кошельки перед обменом.